
6 May 2026 · Enric Massó · Money & Risk
El seny no és el contrari d'assumir riscos
Hi ha una versió de la prudència que, vista de fora, sembla impecable. Esperes fins a saber-ne més. Després esperes perquè el context és incert. Després perquè els preus són alts, baixos, volàtils o sospitosament tranquils. Al final has…
En català tenim una paraula molt útil per parlar de criteri pràctic: seny. Sovint es tradueix per sentit comú, prudència o bon judici, però cap equivalència l'acaba de capturar. El que m'interessa és què passa quan el confonem amb cautela. La cautela diu: evita el risc. El seny hauria de preguntar: quin risc estic assumint, què passa si m'equivoco i puc conviure amb el resultat? Són preguntes molt diferents.
Amb els diners és fàcil confondre-les perquè les pèrdues actives es veuen. Si inverteixes i el valor baixa, la pantalla t'ho recorda. Si deixes tots els diners quiets durant anys i la inflació en redueix el poder de compra, la pèrdua és menys sorollosa. Si no canvies de feina, no muntes un negoci, no amortitzes un deute car o no fas una inversió necessària perquè la incertesa incomoda, potser mai no apareix un número net que digui què t'ha costat no moure't. Comptem molt millor les decisions actives que les passives.
No fer res també és prendre una posició
Això no vol dir que tothom hagi d'invertir, assumir més risc o tornar-se aventurer amb els diners. De vegades no fer res és exactament el que toca. Els diners que pots necessitar aviat tenen una funció diferent dels que no tocaràs en quinze anys. Una llar sense coixí financer té un problema diferent d'una que decideix què fer amb estalvis de llarg termini. Un deute car torna a canviar el càlcul.
L'hàbit útil és deixar de tractar la inacció com si fos neutral. Tota opció té un cost d'oportunitat. Mantenir diners disponibles sacrifica rendiment potencial a canvi de liquiditat i certesa. Invertir accepta volatilitat a canvi de la possibilitat de creixement a llarg termini. Pagar una assegurança trasllada part d'un risc a canvi d'un preu. Evitar deute redueix exposició, però també pot limitar què pots fer. Cap d'aquestes posicions és automàticament sensata fora del seu context.
Aquí és on el seny resulta més exigent que la simple cautela. Demana criteri. I el criteri incomoda perquè no hi ha un número universal que digui quan un risc és acceptable. Dues persones poden entendre exactament la mateixa inversió i triar diferent de manera perfectament raonable perquè una necessita els diners, dorm malament quan els mercats cauen, té ingressos insegurs o simplement valora més la certesa.
Les decisions financeres passen dins d'una vida, no dins d'un model d'optimització.
La rauxa també té una feina
La companya tradicional del seny és la rauxa: impuls, empenta, aquell moment en què la contenció deixa pas a l'acció. És temptador imaginar-los com enemics, cadascun assegut en una espatlla com en un dibuix especialment català. Em sembla més útil pensar que treballen plegats.
El seny hauria de decidir si el possible dany està entès i és assumible. La rauxa és el que, de tant en tant, et fa actuar quan ja has passat prou estona pensant. Sense el primer, el risc pot convertir-se en temeritat. Sense la segona, la prudència pot acabar sent una manera molt respectable de quedar-se quiet.
Això va molt més enllà de la inversió. Muntar un negoci, canviar de carrera, comprar un habitatge, pagar una formació o decidir deixar passar una oportunitat impliquen futurs incerts. Esperar que la incertesa desaparegui no és cap estratègia perquè, sovint, la incertesa és precisament allò sobre què estàs decidint.
Una decisió assenyada no és la que garanteix un bon resultat. Aquest criteri és impossible. És aquella en què el raonament continua tenint sentit encara que després el resultat et decebi.
Aquesta diferència importa. Jutgem massa fàcilment les decisions financeres pel que va passar després. Una aposta temerària que surt bé pot semblar intel·ligent. Una decisió ben pensada que topa amb un resultat poc probable pot semblar estúpida. El resultat importa, però no és el mateix que la qualitat de la decisió.
Quan escrivia Seny i rauxa amb els diners, volia retornar els diners constantment a aquest terreny més normal. Abans de productes, rendibilitats i estratègies brillants hi ha una cosa menys glamurosa: entendre el teu marge, protegir-te dels danys evidents i decidir amb quines incerteses estàs disposat a conviure.
Potser aquest és l'equilibri útil. El seny no et diu que no saltis mai. Et fa mirar a baix abans.
Llibre relacionat
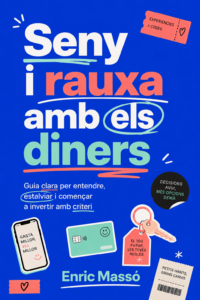
Seny i rauxa amb els diners Guia clara per entendre, estalviar i començar a invertir amb criteri
Una introducció pràctica a gestionar els diners abans de perseguir rendiments: entendre el marge real, construir protecció, estalviar amb una finalitat i acostar-se a la inversió amb context i criteri, no amb fum.
Disponible a Amazon → [enllaç pendent]